2026年是房地产行业深度调整的第7年,行业出清仍在持续,多数房企仍在缩表出清的阵痛中前行。而作为地方国企龙头的建发国际,却交出了一份远超行业平均水平的中期业绩答卷,展现出极强的发展韧性。
8月28日,建发国际(1908.HK)发布2026年中期业绩公告,报告期内公司实现营业收入485.3亿元,同比增长8.2%;归母净利润31.6亿元,同比增长12.5%;核心净利润28.9亿元,同比增长10.3%,各项核心指标均保持稳步增长。
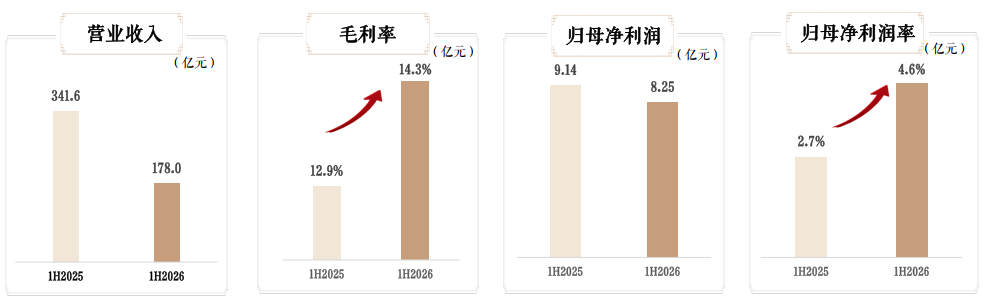
在行业整体利润率承压的背景下,建发国际的毛利率依然保持在18.7%,较去年同期提升0.3个百分点,净利率达到6.5%,盈利能力持续领先行业。
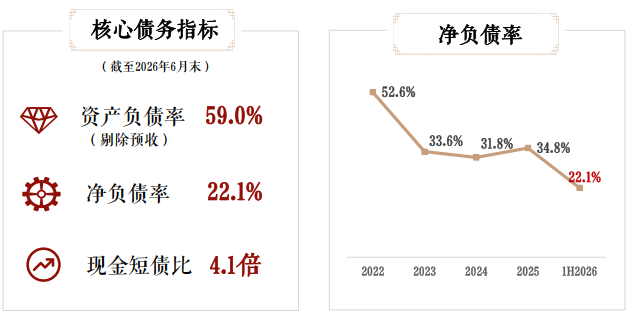
财务方面,截至2026年6月末,建发国际净负债率仅为48.2%,现金短债比达到2.1倍,剔除预收账款后的资产负债率为62.5%,连续12年保持“三道红线”绿档水平,财务结构极为稳健。
销售方面,上半年建发国际实现合约销售金额892.6亿元,同比增长15.3%,销售增速在TOP30房企中排名第3位,市场份额稳步提升至3.2%,较去年同期提升0.5个百分点。
从销售结构来看,公司坚持“深耕核心城市”战略,90%以上的销售贡献来自一线及强二线城市,其中长三角区域销售占比达到42%,海西区域占比25%,区域布局优势凸显。
“内生筑韧”:穿越周期的核心密码
建发国际能够在行业下行周期中保持稳健增长,核心在于其独特的“国企背景+市场化机制”双优势,以及长期坚持的“产品主义”战略。
一方面,依托母公司建发集团的强大资源支持,公司在融资成本、土地获取、品牌信任等方面具备显著优势,上半年公司平均融资成本仅为3.8%,创历史新低,远低于行业平均水平。
另一方面,公司高度市场化的管理机制和激励体系,充分激发了团队的活力和战斗力,在项目拓展、产品打造、营销去化等各个环节都保持着极高的运营效率。
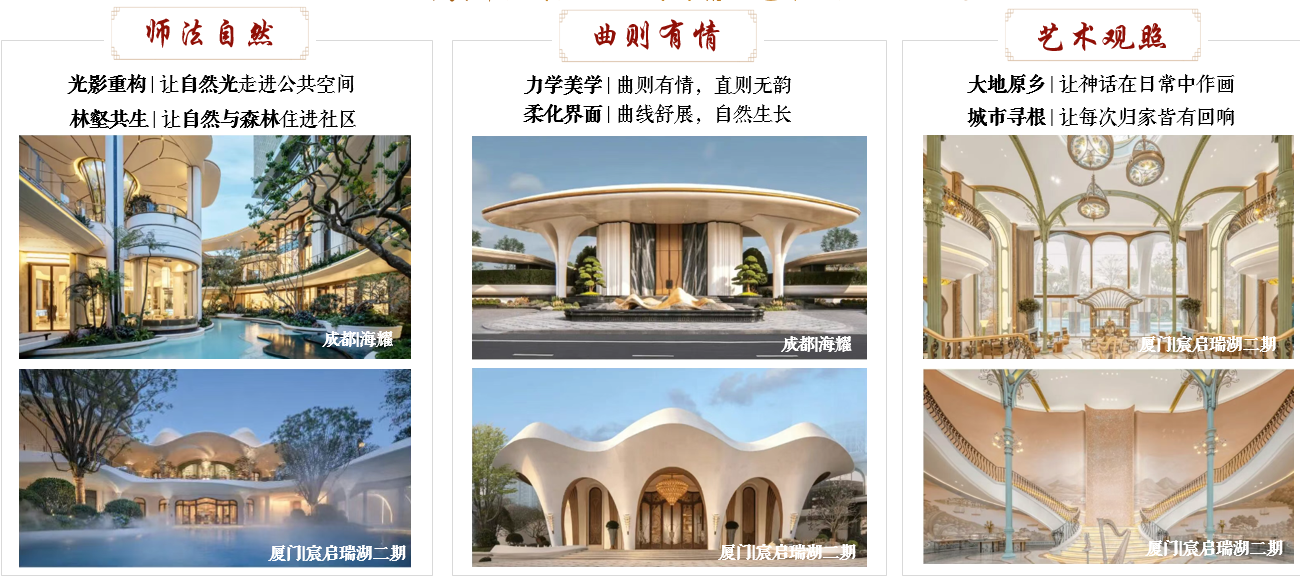
产品层面,建发国际多年来坚持“新中式产品”战略,打造出“禅境中式”、“唐风中式”、“山水中式”三大产品系,在全国多个城市形成了强大的产品IP影响力,产品溢价能力显著高于同区域其他项目。
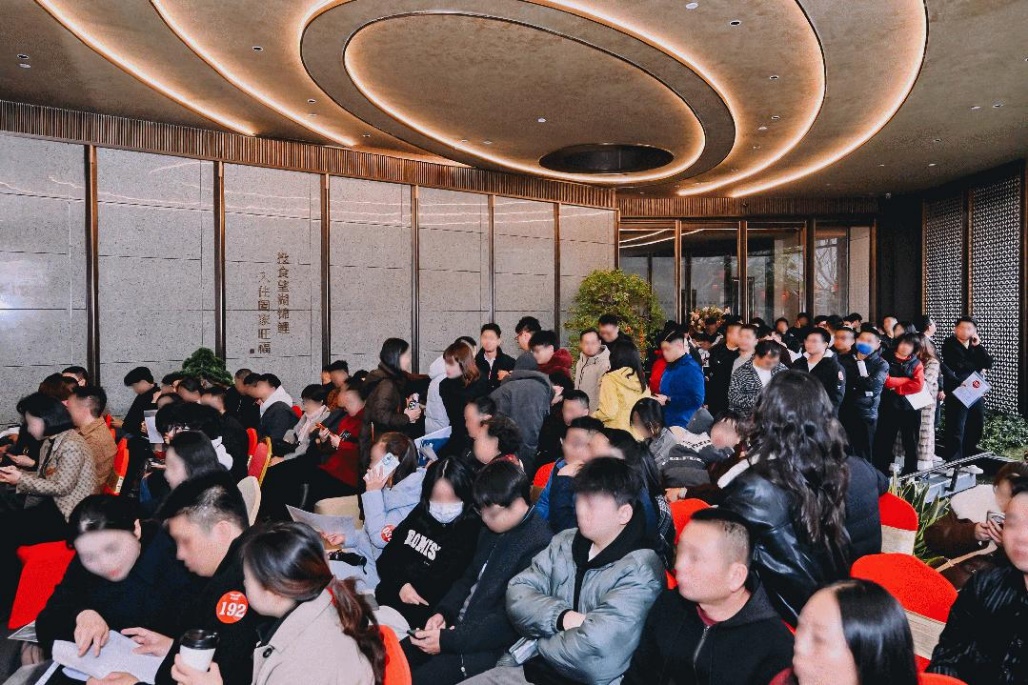
以上海市场为例,建发近期推出的建发·观唐府、建发·海玥湾等项目,均实现了开盘即售罄的优异成绩,产品力得到了市场的高度认可。
价值穿越:行业下行期的投资确定性
在当前行业环境下,建发国际的投资价值愈发凸显。无论是从业绩确定性、财务安全性,还是从长期发展潜力来看,建发国际都是地产板块中不可多得的优质标的。
截至2026年6月末,公司总土储面积达到3200万㎡,总货值超过6000亿元,其中90%以上位于核心城市,足够满足公司未来3年的发展需求,土地储备质量极高。
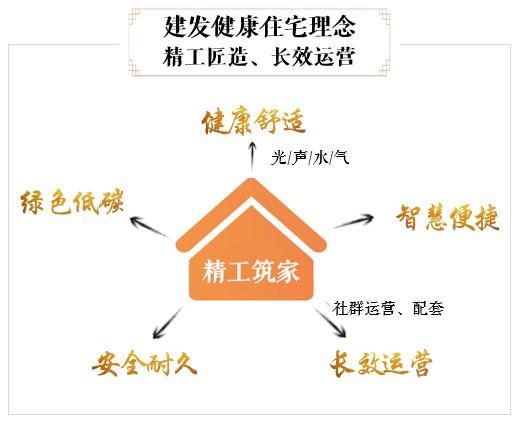
同时,公司积极布局“房地产+”新业务,在代建、商业运营、物业服务、城市更新等领域均取得了快速发展,上半年代建业务实现收入12.8亿元,同比增长32.7%,第二增长曲线已经成型。
对于购房者而言,选择建发国际的项目,也意味着更高的交付确定性、更好的产品品质和更优质的物业服务,在当前市场环境下,无疑是更稳妥的选择。
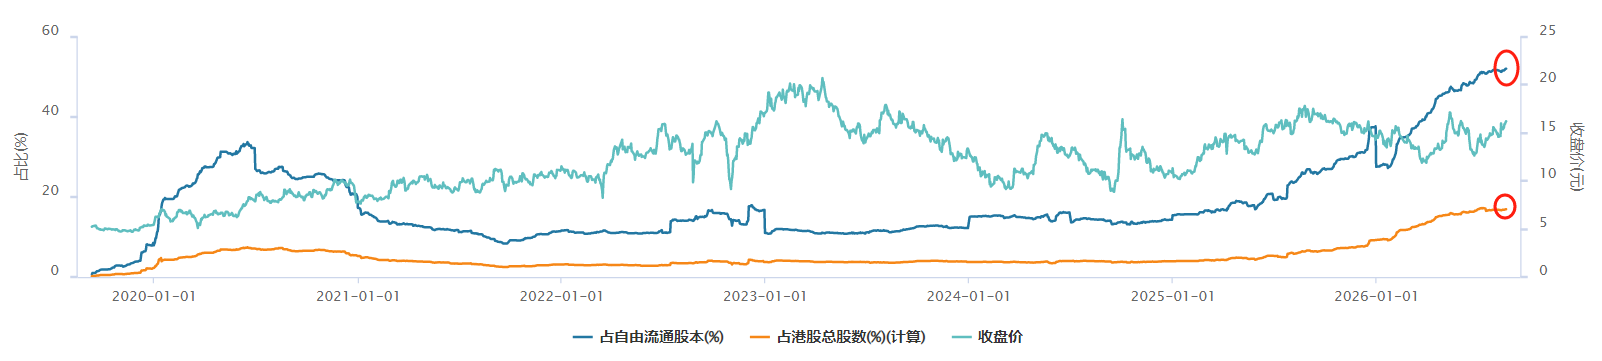
展望未来,随着房地产行业逐步进入存量竞争时代,建发国际凭借其稳健的财务结构、领先的产品力和高效的运营能力,有望继续实现高质量发展,穿越行业周期,成为行业新格局下的领军企业。