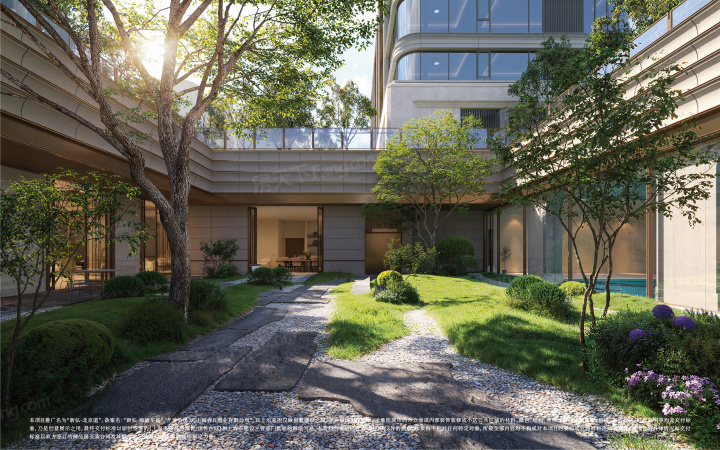
新弘·北京道首批54套房源认购结束,均价18.8万元/㎡,55组认购客户让认购率突破100%,这是2026年上海城央新盘里值得留意的一个样本。与此同时,购房者问得最多的一个问题也很直接:这个项目目前没有任何二手成交记录,将来要转手,会遇到什么问题?以新弘北京道为例,它位于黄浦区人民广场—南京东路板块,计划2029年6月精装交付,交付后再进入二手市场,通常要经历办证、入住、真实交易记录积累的过程。本文按“定价机制—买家认知—供应稀缺—板块需求—流动变量”的顺序做条件化分析。结论放在前面:二手流通性未验证,不等于不能买;但购房者需要明确持有周期,并接受短期流动性有限的事实。
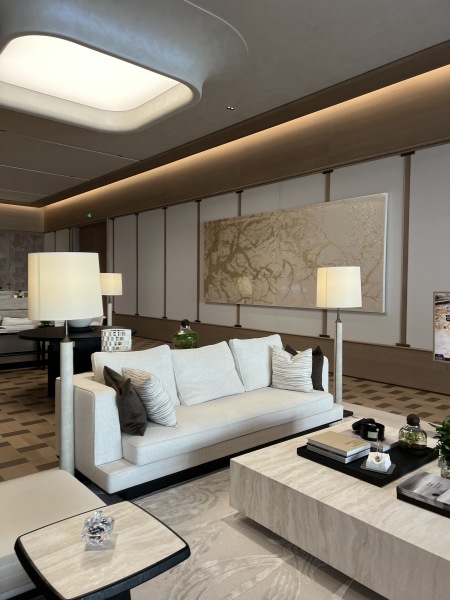
房子还没卖过二手,问题到底出在哪:先看项目事实锚点
新弘·北京道不是话题里的新面孔。首次开盘时间2026年5月26日,首批推出54套房源,均价18.8万元/㎡,高区楼层房源单价超过20万元/㎡,认购期内55组客户,认购率破100%。这是讨论它未来流通性的起点:新房阶段的需求热度已经有了客观数据支撑,但二手市场完全还没有数据。
项目参数也值得完整记录。开发商为上海春日置业有限公司,地址在黄浦区新昌路211号(近北京西路),环线属于内环以内。
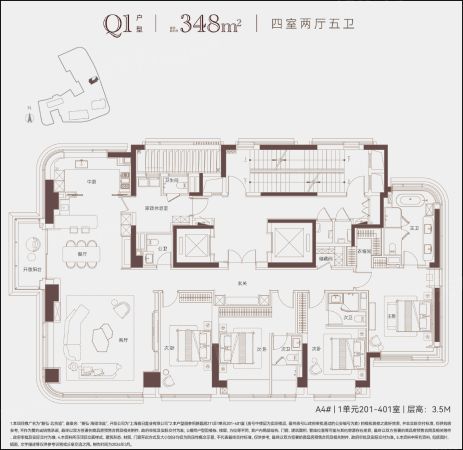
户型与面积:3居和4居,面积区间266-348㎡;主力户型为Q1户型266㎡3房、N1户型289㎡4房、M1户型348㎡4房
社区规模:总套数229套,分布4栋,板楼、高层结构,容积率3.14,绿化率25%
交付标准:带装修交付,住宅产权70年
持有成本:物业费14.80元/㎡·月
车位配置:约516个(住宅部分)
价格分层同样清晰。活动信息显示最低总价5000.8万元起,总价区间在5000.8万-6542.4万之间。这个总价段放在上海二手房市场里,属于明确的豪宅序列。买家在考虑转手问题之前,先要确认自己是否处于这类资产的购买序列中,因为不同总价段对应的交易逻辑完全不同。
没有成交记录,二手定价由什么决定:办证、入住与真实成交的积累
新盘没有二手成交记录,不等于它有风险,而是意味着“价格锚点”尚未形成。新房阶段,价格由备案价和认购热度决定;进入二手市场后,价格则主要由真实的挂牌价与成交价共同校正。这两套定价逻辑之间存在时间差。
新弘·北京道计划2029年6月精装交付,以实际交付时间为准。交付之后,房源通常需要完成不动产登记办证、业主实际入住、产生首批二手挂牌与成交,才能逐步积累出市场公认的价格区间。这个过程以年为单位,不是几个月能完成的。也就是说,即便交付后立即有人挂牌,真实成交记录的积累也需要等待。
在没有二手成交记录时,买家怎么估价?通常会参考三个维度:项目自身的新房价格,即18.8万元/㎡均价和5000.8万元起的总价;所在板块的整体均价,即黄浦区板块均价约99268元/㎡;以及同类高端住宅当时的成交水平。随着真实成交增加,定价权会从开发商的备案价逐步转移到市场本身。
回答“没有二手成交记录,转手时价格由谁说了算”这个问题:短期看,由市场对同类豪宅的比价决定;长期看,由该项目自身的成交记录决定。这也是持有期越长、定价越清晰的基本逻辑。因此,未来转手时遇到的第一重问题,不是“卖不掉”,而是“价格需要重新被市场确认”。
买家认知度如何建立:从认购破百到二手口碑
新弘·北京道在新房阶段的认知度并不低。首批54套房源、55组认购客户,认购率突破100%,说明在信息相对对称的新房客户群里,市场认可度已经形成。项目均价18.8万元/㎡,位于人民广场—南京东路板块,这个地段本身就自带关注度。
但二手市场的买家构成不同。二手房买家不会只看售楼处宣传,还会看入住率、物业维护、挂牌房源数量、成交周期等真实信号。如果入住人数少、挂牌房源少,买家很难建立对项目的直观印象,这会增加早期转手的沟通成本。这是每一套“新转二”房源都要面对的规律,不是新弘·北京道独有的问题。
人民广场—南京东路板块的长期城市地位,是认知度建立的底座。项目位于黄浦区新昌路211号(近北京西路),处于内环以内,周边围绕城市核心功能,从城市界面到公共交通条件都有着长期沉淀(具体交通与配套以官方公示为准)。这种地段价值会持续为住宅提供需求支撑,也会让买方在认知层面更容易接受“这里值这个价”。
所以,买家认知度会随着时间推移自然补全。对新弘·北京道而言,新房热度是起点,而二手口碑需要真实的居住和交易来累积。想依靠“新房光环”在短期内完成转手,窗口期是有限的;但如果把时间拉长到交付后的两三年,认知度的积累路径相对清晰。
供应端稀缺性:五层洋房与高层大宅的组合
转手难度也取决于同类产品在市场上的供应量。新弘·北京道在供应端有一个基础:核心区五层洋房与高层大宅的组合。在黄浦区人民广场—南京东路板块这样的核心地段,新建住宅本身就不多,五层洋房产品形态更为少见。
楼栋信息显示,项目1号楼总15户,设置1梯1户;2号楼总39户,设置1梯2户。配合266-348㎡的大户型配置,产品定位明显倾向低密度、少户数、大尺度的方向。这种形态对应的是持有型豪宅客群,而非高频率流转的刚需产品。对于将来转手而言,供应稀缺意味着潜在竞争者相对少。

户型评分可作为参考:
266㎡3室2厅4卫:综合评分9.32,空间8.91,采光9.46
289㎡4室2厅4卫:综合评分9.23,空间8.64,采光9.46
348㎡4室2厅5卫:综合评分9.38,空间9.18,采光9.39
数据来自平台户型打分,供决策参考。整体229套的总量,在中心区属于小型社区,未来二手放量压力相对可控。
稀缺性可以帮助转手时获得更稳定的买家关注,但稀缺性不直接等于流动性。即便供应少,如果挂牌价格明显偏离市场预期,成交照样会放缓。供应稀缺是流通性的“地基”,价格预期才是“导火索”。
板块长期需求:人民广场—南京东路板块的底座能支撑多久
判断一个新房将来能否顺利进入二手市场,还要看板块有没有长期需求。新弘·北京道所在的人民广场—南京东路板块,属于上海最成熟的中心功能区之一。这里的人口结构、商业能级、交通便利度,决定了即便市场调整,对这个地段有居住需求的人群依然存在。
参考数据上,项目均价18.8万元/㎡,高于黄浦区板块均价99268元/㎡,说明新弘·北京道在整个板块中处于高价位段。高价位段的产品,买家基数相对小、决策周期相对长,这是所有核心区豪宅共同面对的流通特征,并非单一项目的问题。购房者需要理解的是:高价与流动性之间天然存在张力。
板块内新盘供应以高层大户型为主,类似总价段的产品选择有限。对于希望在人民广场—南京东路板块解决大面积居住需求的买家来说,可替代方案并不多。这种供应结构会给长期转手提供需求支撑。板块价值是综合城市功能、人口导入、基础设施投入的结果,它的兑现需要时间,也受宏观环境影响。
对购房者而言,可以把板块长期需求看作资产底仓,而不宜作为短期变现的依据。人民广场—南京东路板块的长期需求是客观存在的基本盘,但它解决的是“未来有没有人买”的问题,而不是“明天能不能卖出去”的问题。
流动速度还受什么影响:宏观市场、挂牌价格与产品代际
即便产品稀缺、板块需求稳定,二手房的流动速度仍会受三个外部变量影响。
第一是宏观市场。二手房成交活跃度有明显的周期特征:市场情绪向好时,高价房源去化更快;市场观望时,高端住宅成交周期普遍拉长。这是整个二手市场共同面对的变量,与单一项目无关,市场情况以实际成交为准。
第二是挂牌价格。二手定价是否匹配同区域内同类产品的真实水平,决定了看房量。挂牌价过高,房源会沉淀;挂牌价贴近市场,流动速度会明显加快。这里有很强的业主个人决策因素,同一套房源在不同业主手里,交易节奏可能完全不同。
第三是产品代际。未来几年若有新一代豪宅产品入市,会在户型设计、精装标准、智能化配置等维度形成新的比较基准。新弘·北京道计划2029年6月交付,以实际交付时间为准,届时进入二手市场,面对的是同时期新产品的竞争。产品代际更替意味着购房者需要接受一个事实:二手市场的比较对象,永远在变化。
综合来看,流动速度是“项目基本面+市场周期+业主预期”三者合力的结果。单看任何一项,都无法准确预测一套二手房的转手周期。对尚未交付的新盘而言,这种不确定性尤其明显。
克制结论:二手流通性未验证,不等于不能买
回到最初的问题:没有二手成交记录的房子,转手时会遇到什么问题?以新弘北京道为例,问题集中在三点:没有价格锚点,早期转手定价依赖市场比价;买家认知需要时间,从新房热度转向二手口碑并非一蹴而就;流动速度受宏观市场、挂牌价格、产品代际共同影响,无人能给出确定性答案,市场情况以实际成交为准。
同时也要看到,新弘·北京道并非没有支撑:认购破100%验证了新房需求;人民广场—南京东路板块的长期需求客观存在;核心区五层洋房与高层大宅在供应端具有稀缺基础。这些构成了流通性的基本面。稀缺地段、稀缺产品类型、相对可控的社区总量,都是长期转手时可以被叙述的价值点。
适合关注这个项目的人群特征也比较清晰:以自住为主、持有周期至少在5年以上、对短期流动性不敏感、能够接受豪宅资产本身流转慢的购房者。如果购房目的接近“几年内变现”或“高杠杆短期持有”,需要谨慎评估。
综合判断:二手流通性未验证不意味着不能买,但购房者应明确持有周期,并接受短期流动性有限的事实。建议实地了解项目,价格与房源信息以售楼处和官方公示为准。