9月28日,上海住建委、房管局、规资局、金融监管局四部门联合印发《实施意见》,商品住房销售制度大改,自发布之日起施行,以2026年8月28日为分界线。
核心一句话:期房门槛抬高、现房销售优先、预售资金全面封控。“卖楼花”模式在上海,正式进入倒计时。
① 期房预售:封顶才能卖
8月28日后新出让地块的商品住房项目,申请预售须单体建筑主体结构封顶;预售资金实行全额、全过程监管,综合竣工验收后方可解除。
开发商前期垫资大幅增加,“高周转”模式被釜底抽薪。
② 现房销售:新地块优先
8月28日起新公告出让土地的商品住房项目,优先选择现房销售,相关信息在土地出让公告中向社会公开。
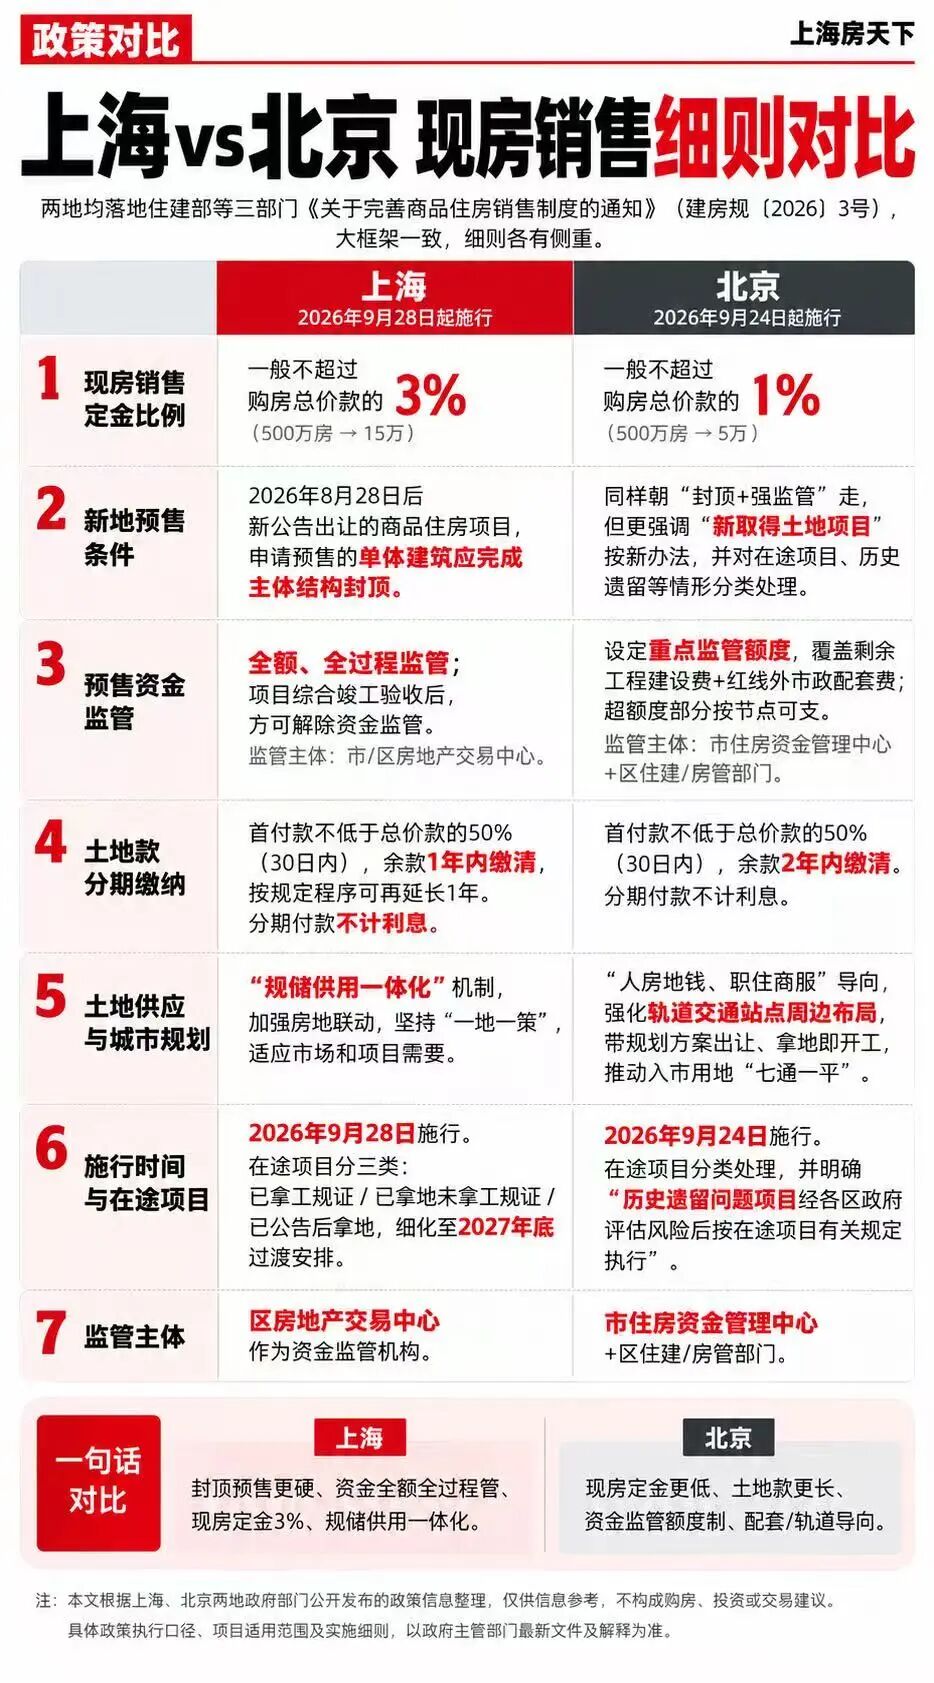
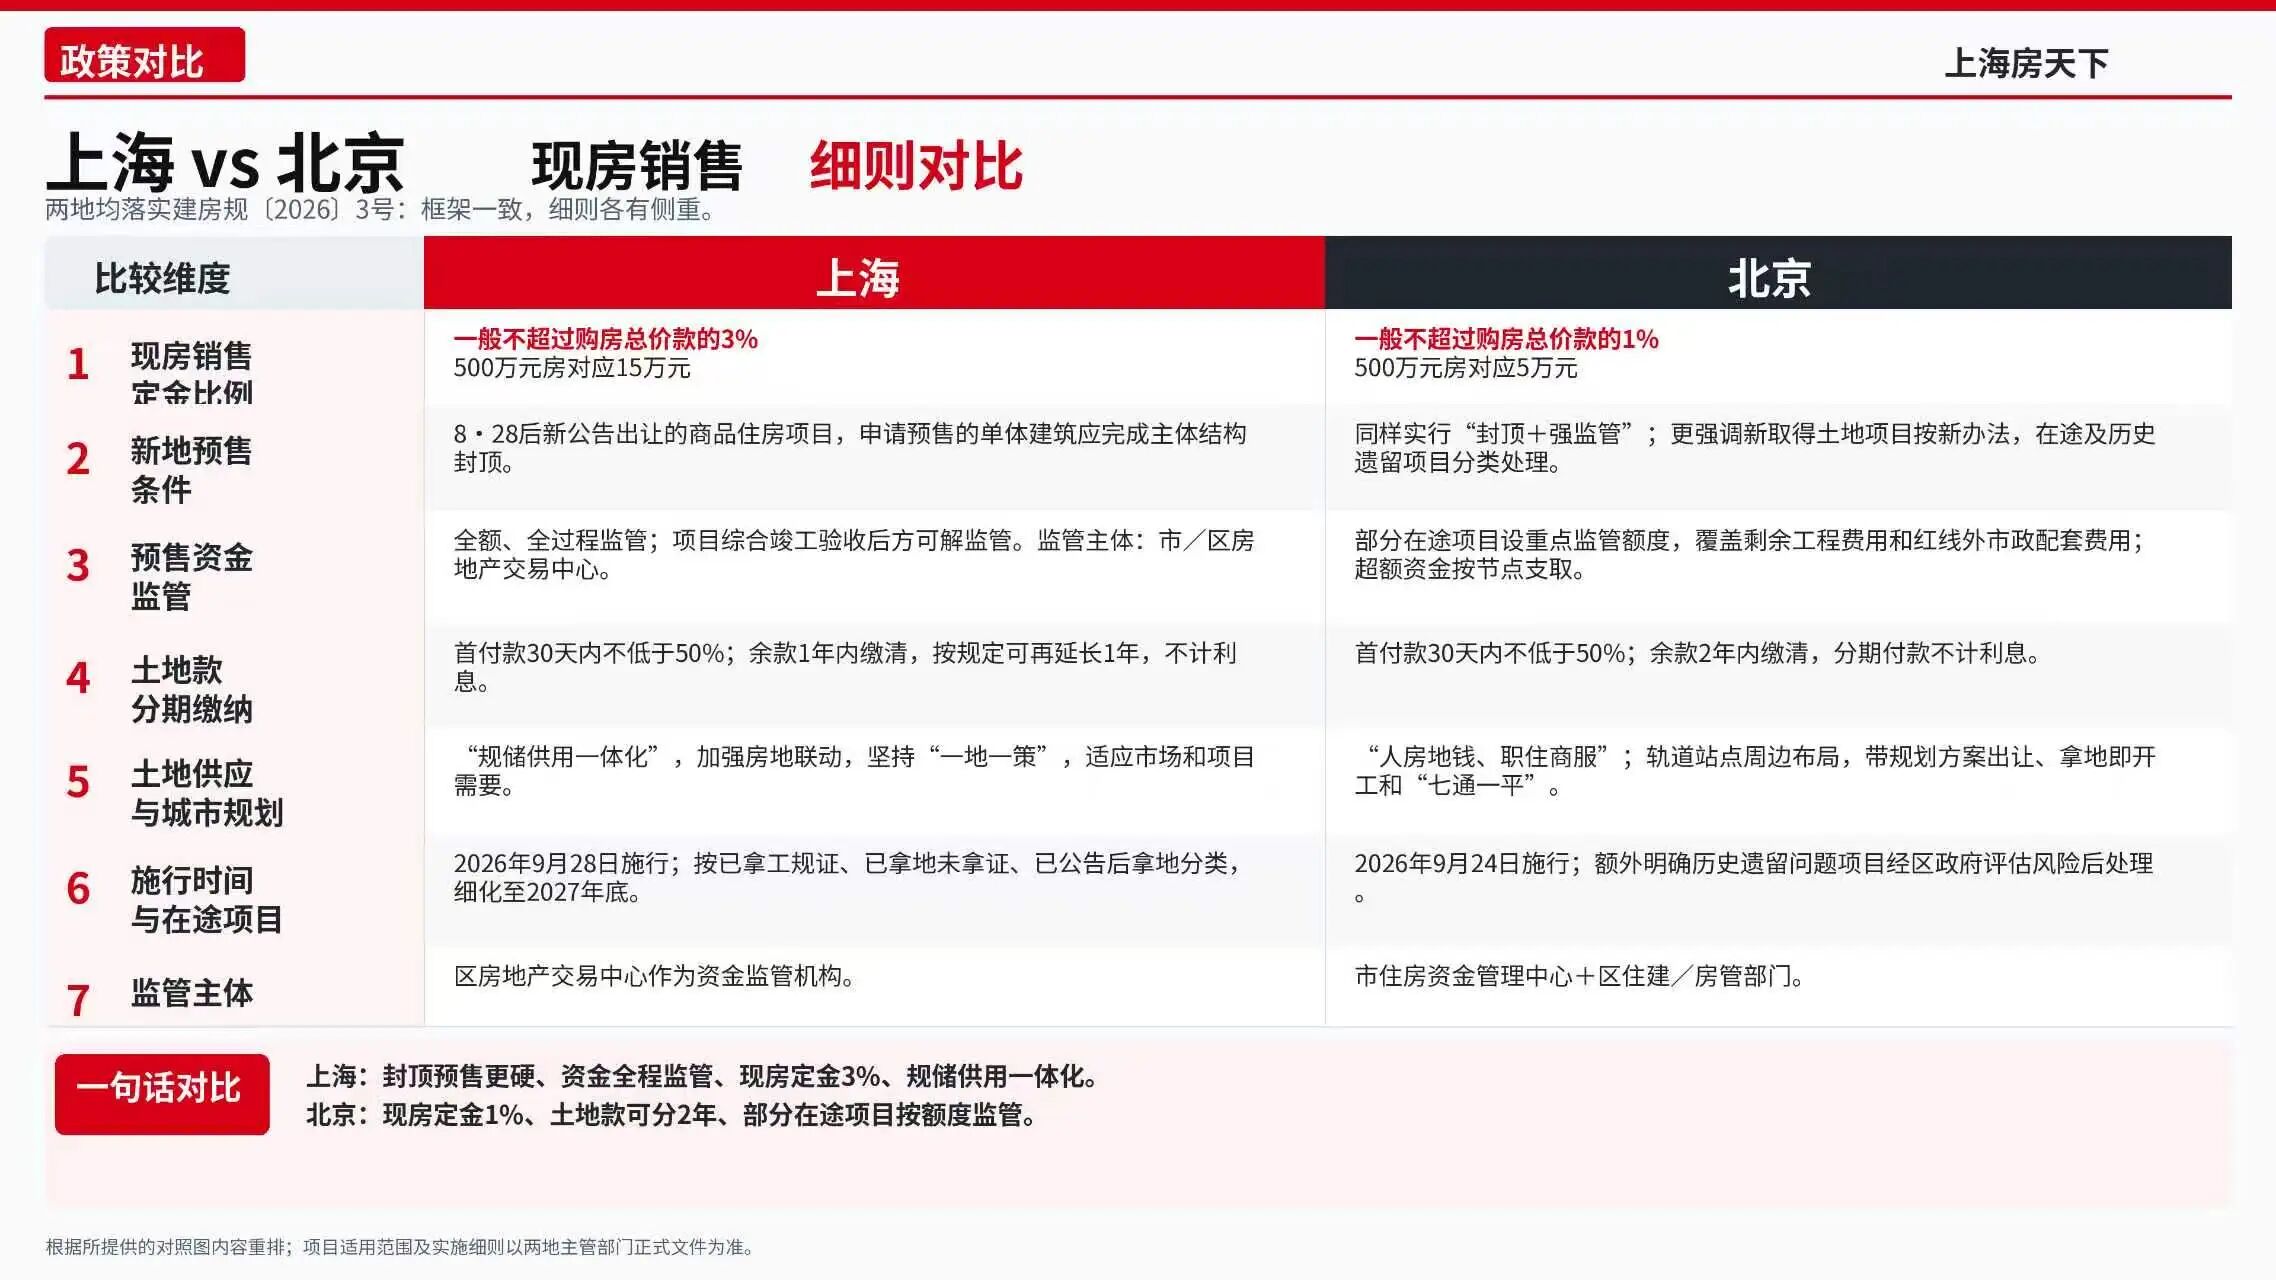
同步推出现售定金制:开发商取得施工许可证后可与购房人签定金合同,定金一般不超过总房款的3%;开发商违约逾期交房的,购房人可解除合同,定金退还并追究违约责任。
纯现房销售会拉长开发商回款周期两三年,3%定金制相当于给了开发商一个“提前锁客、小笔回款”的通道,同时购房者风险极低——双向缓冲,设计得很巧。
③ 按揭贷款:竣工备案后才放款
8月28日后取得预售证的项目,竣工备案后方可发放个人住房按揭贷款(含公积金贷款),贷款资金受托支付至监管账户。
这条最容易被忽略,但杀伤力最大:“买了烂尾楼还得还月供”的困境从制度上被终结——银行放款与房子竣工直接挂钩,风险从购房者转回银行和开发商。
④ 主办银行制:资金全封闭
8月28日起新签借款合同的项目实行主办银行制:开发贷、自有资金、现房销售资金等全部纳入主办银行单一账户管理,由市、区房地产交易中心实施资金监管。
一个项目一本账。挪用预售资金去拿地、还债的路子,基本堵死。
⑤ 土地款:可以分期了
8月28日后公告的商品住宅用地,土地出让价款可分期缴纳:30个自然日内缴纳不低于总价款50%,余款可延长至合同签订后一年内缴清;按规定程序决策后可再延长一年,且不计利息。
一手收紧销售端,一手放松拿地端——最长两年、免息的土地款账期,等于给开发商一笔无息贷款。这是稳住土拍市场、对冲资金压力的明确信号。
⑥ 在途项目:留足缓冲期
政策不搞“一刀切”:已取得(含部分取得)建设工程规划许可证但未办预售证的项目,按原政策执行;已拿地未取得规划许可的项目,原则上按新规,但区政府确保按时交付、加强资金监管并报市房管部门备案后,2027年底前仍可按原预售条件申请预售;已公告出让、8月28日后才取得土地的项目,2027年底前上市可按原预售条件,但资金监管执行新规。
对购房者:风险链条被斩断
封顶预售+定金封顶3%+竣工放贷,三招组合下来,购房者在整个交易链条中的风险敞口几乎归零。期房最大的不确定性——“交付风险”,从制度层面被移除。代价是期房折扣可能消失、现房溢价会体现到房价里,但买的是确定性。
对开发商:有保有压,加速洗牌
压:高杠杆、高周转的玩法终结——垫资封顶、资金监管、回款后置,现金流管理能力弱的房企压力剧增;保:土地款分期免息、开发贷与建设周期匹配、支持发债/资产支持证券/不动产投资信托基金(REITs)等融资,并明确“一视同仁满足不同所有制房企的合理融资需求”。
翻译一下:好学生继续给糖吃,差生退出历史舞台,行业集中度将进一步提高。
对市场:短期无忧,长期重塑
短期看,2027年底前在途项目仍可按老规则上市,上海新房供应不会断崖。但2028年之后,市场结构将明显切换:现房占比上升、新房定价逻辑改变(交付风险溢价消失)、开发商拿地更谨慎。
上海此举是对住建部、自然资源部、金融监管总局《关于完善商品住房销售制度的通知》(建房规〔2026〕3号)的落地执行。现房销售改革,已从试点推进到一线城市主战场。
上海的落地细则比北京要严厉的得多。